الروابط الوهمية التي تنتحل صفة البنوك أو الجهات المالية من أكثر أساليب الاحتيال البنكي انتشاراً، لأنها تقوم على إقناع الضحية بأنه يتعامل مع رسالة صحيحة تتعلق بتحديث البيانات أو تفعيل الحساب أو تأكيد الهوية. وما إن يدخل المستخدم بياناته أو رمز التحقق أو ينفذ التحويل المطلوب حتى يجد حسابه أو بطاقته قد استُعملت في عمليات غير مشروعة. في الكويت لا يُنظر إلى هذه الوقائع باعتبارها مجرد “سوء حظ رقمي”، بل قد تشكل أفعالاً معاقباً عليها عندما يثبت وجود احتيال أو دخول غير مشروع أو استيلاء على المال والبيانات بطريق الخداع.التعامل السليم مع هذه الجريمة يقوم على محورين: وقف الضرر الحالي، ثم بناء ملف قانوني منظم. ولهذا فإن أول ما نؤكد عليه في مكتب المحامي محمد الحميدي – مجموعة الوجيز للمحاماة والاستشارات القانونية – هو أن الضحية لا يجب أن تنشغل بإلقاء اللوم على نفسها بقدر انشغالها بجمع الأدلة الصحيحة والتحرك بسرعة. التأخر هنا يضر بفرصة التتبع والاسترداد، خصوصاً إذا كانت التحويلات ما زالت حديثة أو مرت عبر قنوات يمكن مخاطبتها.وترتبط هذه القضية ارتباطاً وثيقاً بخبرة المكتب في قضايا الجرائم الإلكترونية بالكويت، كما تلتقي من ناحية الأثر المالي مع ملفات جريمة النصب والاحتيال في الكويت، لأن الرابط الوهمي قد يجمع بين وسيلة تقنية وتدليس هدفه الحصول على المال.
ما الأساس القانوني للتصيد والاحتيال البنكي الإلكتروني؟
قانون مكافحة جرائم تقنية المعلومات رقم 63 لسنة 2015 يضع أكثر من وصف يمكن أن ينطبق بحسب طريقة الاحتيال. ومن أهمها المادة 3/5 التي تعاقب من يتوصل عن طريق الشبكة المعلوماتية أو وسائل تقنية المعلومات إلى الاستيلاء لنفسه أو لغيره على مال أو منفعة أو مستند أو توقيع، باستعمال طريقة احتيالية أو اسم كاذب أو انتحال صفة غير صحيحة متى كان ذلك من شأنه خداع المجني عليه.
العقوبة في المادة 3 تصل إلى الحبس مدة لا تجاوز ثلاث سنوات وغرامة من 3,000 إلى 10,000 د.ك أو إحدى العقوبتين. وإذا كان الاحتيال قد استهدف الوصول إلى أرقام أو بيانات بطاقة ائتمانية أو بطاقة إلكترونية، فقد تدخل كذلك المادة 5 التي تضع نظاماً خاصاً للوصول دون حق إلى بيانات البطاقات واستعمالها للحصول على أموال أو خدمات.
لذلك لا يصح وصف كل رابط وهمي بأنه «اختراق» فقط؛ قد تكون الواقعة احتيالاً إلكترونياً، أو وصولاً غير مشروع، أو استعمالاً غير مشروع لبيانات بطاقة، أو أكثر من وصف إذا توافرت عناصر كل جريمة. ولتفصيل المادة 5 راجع استخدام البطاقة البنكية دون إذن في الكويت.
ما الجهة المختصة عندما يتعلق الاحتيال بأعمال البنوك؟
توضح النيابة العامة أن نيابة الشؤون التجارية تختص بكافة الجرائم المتعلقة بأعمال البنوك، كما تذكر صراحة بعض جرائم قانون 63/2015 عندما ترتبط بأعمال البنوك، ومنها جرائم الوصول غير المشروع إلى بيانات حسابات العملاء وجرائم المادة 5 الخاصة ببيانات البطاقات الإلكترونية. وتحديد جهة التحقيق في الملف العملي يظل مرتبطاً بوقائع الجريمة والوصف الذي ينتهي إليه التحقيق.
كيف تعمل الروابط الوهمية عادة؟
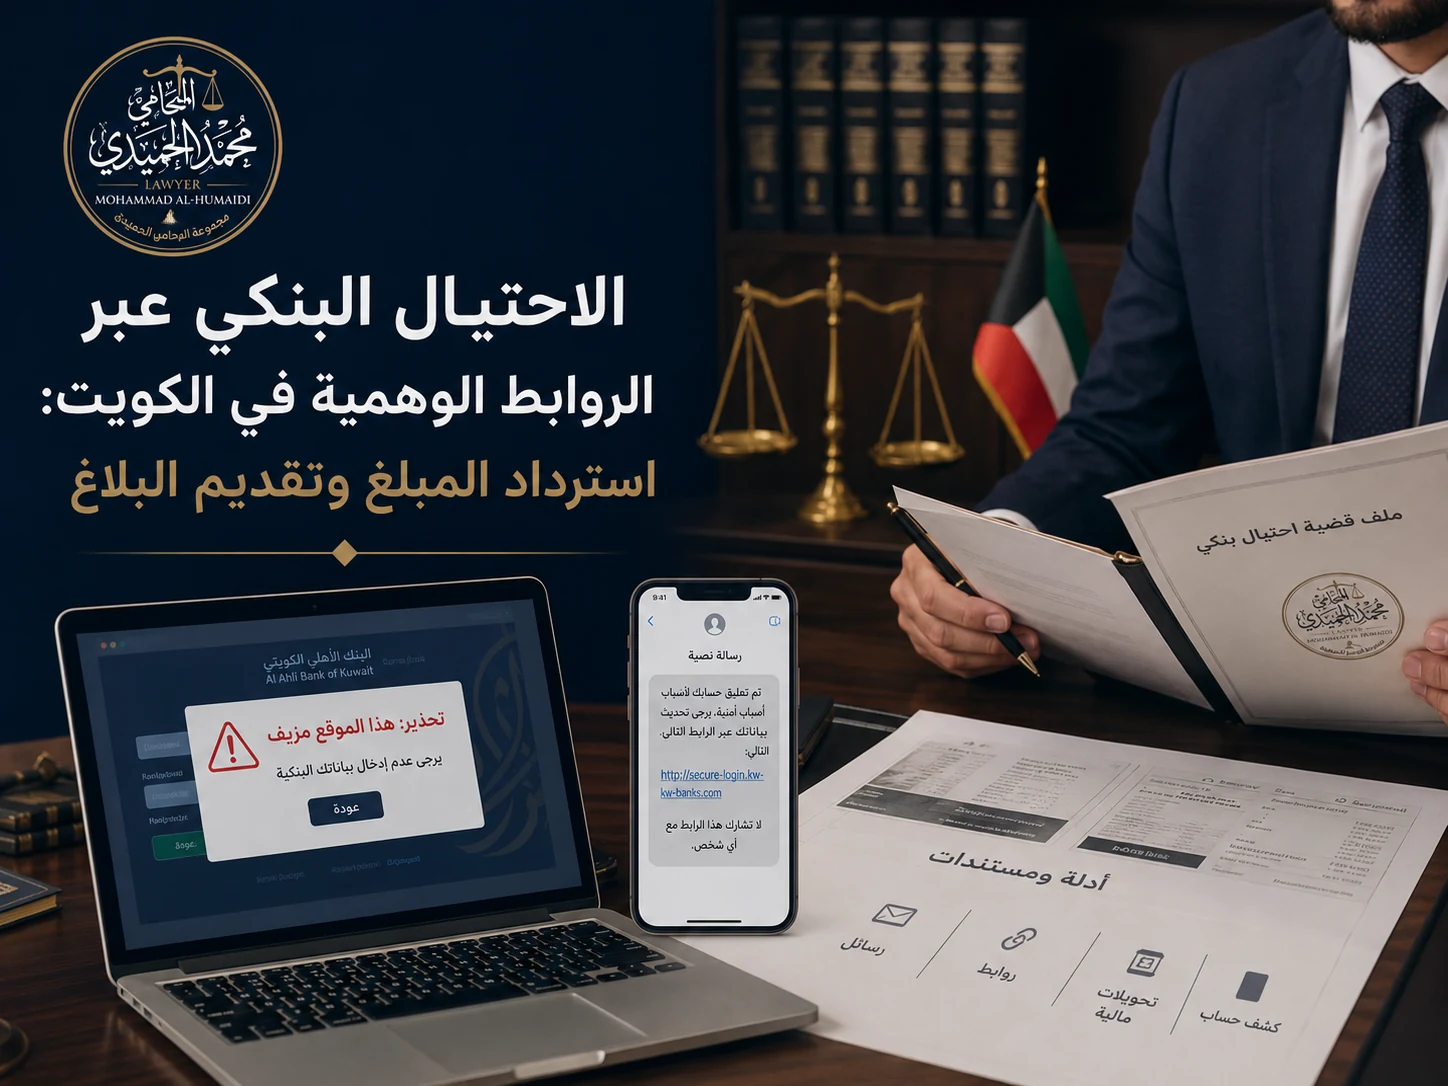
يعتمد المحتال في الغالب على عنصر الثقة والعجلة. فقد تصلك رسالة نصية أو واتساب أو بريد إلكتروني يحمل اسم بنك معروف، ويزعم أن الحساب موقوف أو يحتاج تحديثاً أو أن هناك معاملة مشبوهة تستدعي الدخول السريع. يضغط الضحية على الرابط، فينتقل إلى صفحة تشبه صفحة البنك، ثم يُطلب منه إدخال اسم المستخدم أو كلمة المرور أو رمز التحقق أو بيانات البطاقة. بمجرد ذلك تنتقل البيانات إلى المحتال أو تُستخدم لتفريغ الحساب أو تنفيذ عمليات على البطاقة أو تحويل مبالغ إلى أطراف أخرى.وأحياناً لا يكتفي المحتال بالروابط؛ بل يتبعها باتصال هاتفي منتحل للصفة لإقناع الضحية بقراءة رمز التحقق أو الموافقة على العملية. لذلك من المهم أن نفهم أن الجريمة قد تكون مركبة: رسالة، ورابط مزيف، واتصال، ثم تحويل أو شراء أو سحب.
العلامات التي تكشف الرابط الوهمي
عنوان إلكتروني غريب أو قريب من اسم البنك لكنه ليس هو نفسه تماماً.
رسالة تحمل صياغة مستعجلة أو تهديداً بإيقاف الحساب.
طلب إدخال بيانات كاملة أو رموز تحقق عبر صفحة غير مطمئنة.
أخطاء لغوية أو تنسيقية أو روابط مختصرة غير واضحة.
اتصال لاحق يطلب منك مشاركة رمز التحقق أو الموافقة على معاملة.
لكن حتى إذا لم تنتبه لهذه العلامات إلا بعد وقوع التحويل، فلا يزال بإمكانك بناء ملف قوي إذا تصرفت بسرعة وحفظت الأدلة.
ما الذي يجب فعله فوراً بعد اكتشاف الاحتيال؟
الخطوات العملية الأولى في العادة هي:
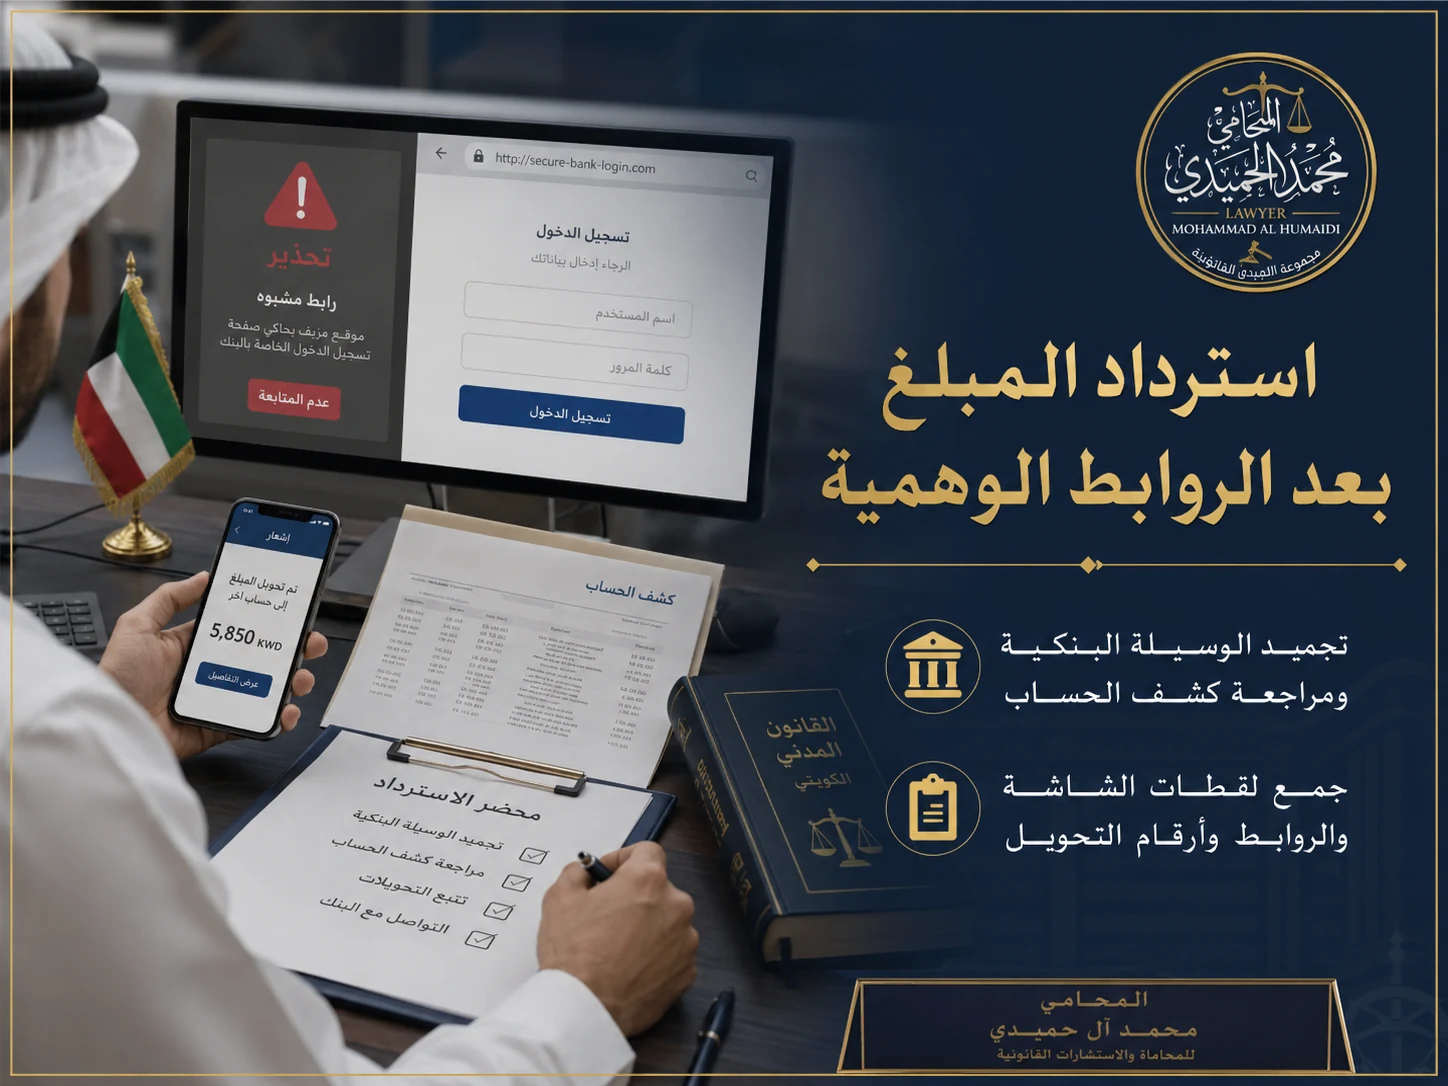
التواصل الفوري مع البنك لتجميد الوسيلة المتأثرة أو إيقاف البطاقة أو الحساب بحسب الحالة.
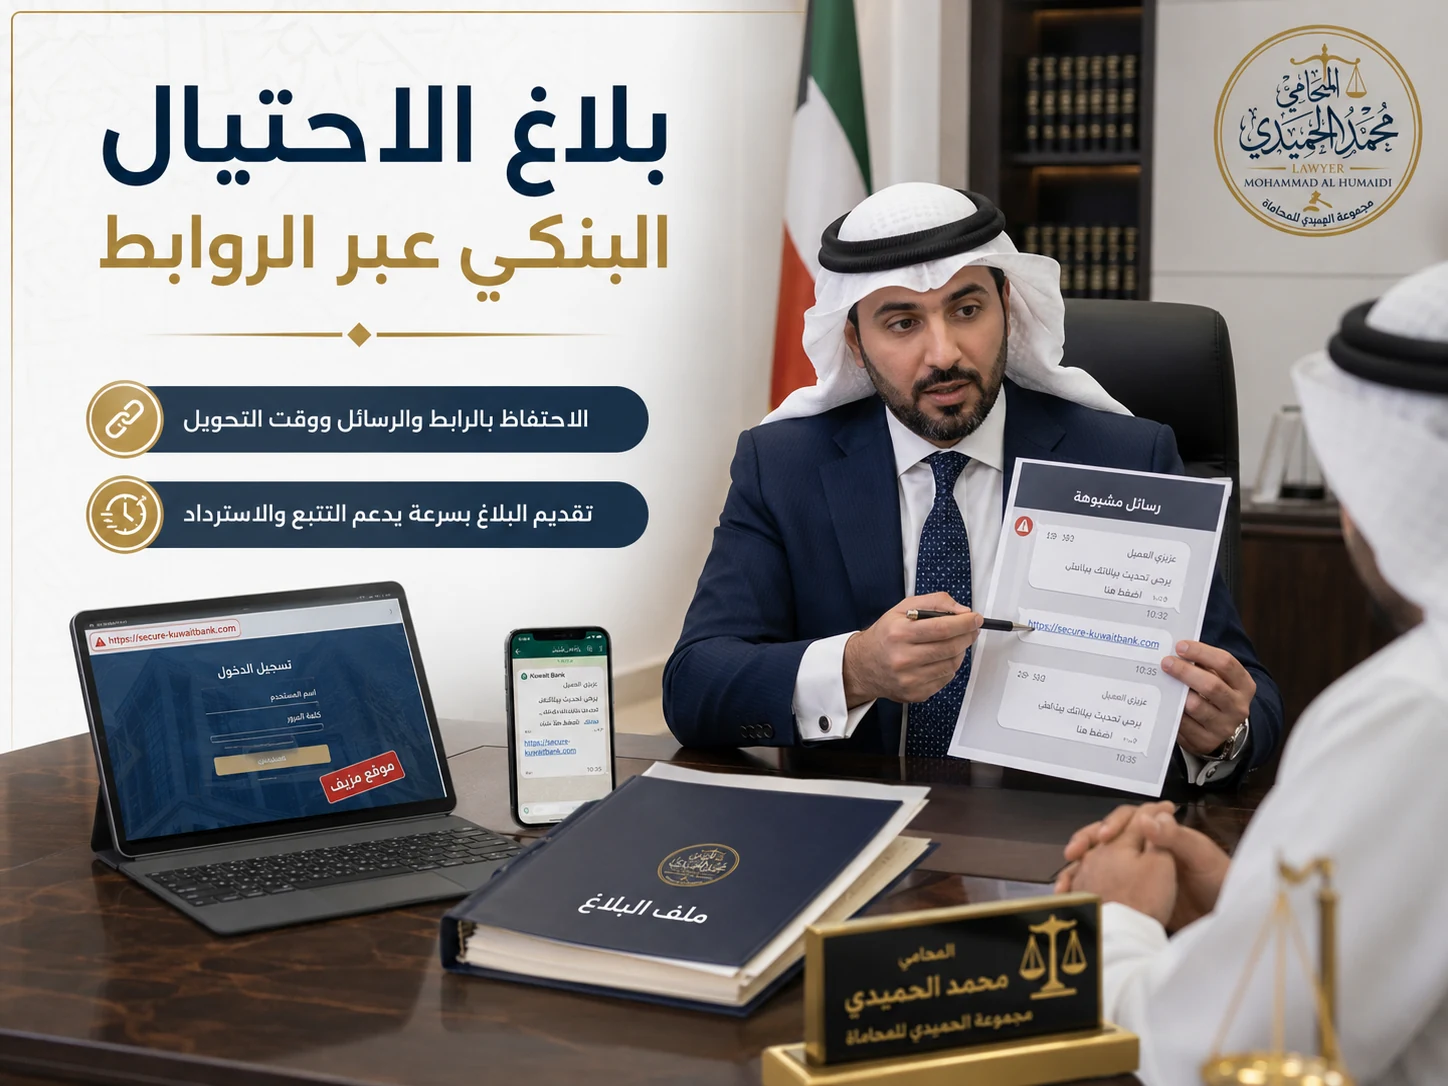
حفظ الرسالة أو الرابط وعدم حذفه.
التقاط صور للشاشة تُظهر الرسالة والرابط والصفحة والعملية أو إشعار التحويل.
استخراج كشف حساب مبدئي أو إشعار الخصم والقيم والتوقيت.
تدوين رقم الهاتف أو البريد أو الحساب الذي تواصل معك إن وجد.
الامتناع عن الاستمرار في المحادثة أو تنفيذ طلبات جديدة.
هذه الخطوات هي الأساس الذي يُبنى عليه البلاغ اللاحق. ويمكنك مقارنة منطق حفظ الأدلة هنا بما ورد في موضوع تسجيل المكالمات دون إذن في الكويت وحجيتها أمام القضاء، إذ إن القيمة ليست في وجود الدليل فقط، بل في سلامته وترتيبه الزمني.
صياغة البلاغ: لماذا التفاصيل مهمة؟
في جرائم الروابط الوهمية لا يكفي قول: “دخلت على رابط وسُرق مالي”. الأفضل أن يُعرض التسلسل بدقة: متى وصلت الرسالة؟ ما نصها؟ هل ضغطت على الرابط؟ ماذا أدخلت؟ هل تلقيت رمز تحقق؟ هل اتصل بك أحد؟ ما هي أول عملية غير معتادة ظهرت؟ هل كانت شراءً أم تحويلاً أم سحباً؟ وإذا كان صاحب الحساب هو من نفذ التحويل بنفسه لكن إلى مستفيد خاطئ من دون احتيال، فهذه حالة مختلفة يشرحها دليل استرداد تحويل بنكي بالخطأ في الكويت والإجراءات القانونية. هذا السرد المرتبط بالمستندات يجعل الملف أوضح أمام جهة التحقيق، ويقلل من التناقضات التي قد يثيرها الطرف الآخر أو حتى الاستفسارات الفنية.كما أن بعض الملفات تتطلب الربط بين الرسالة وواقعة استعمال البطاقة أو الحساب، وهو ما يلتقي عملياً مع ما شرحناه في استخدام البطاقة البنكية دون إذن في الكويت: العقوبة واسترجاع الأموال عندما يكون أثر الرابط الوهمي هو تنفيذ عمليات غير مأذون بها على البطاقة.
صورة توضيحية وسط المقال
ما الأدلة التي ينبغي جمعها؟
لقطة للرابط أو الرسالة مع التاريخ والوقت.
صورة للصفحة الوهمية إن كانت ما تزال متاحة.
سجل الرسائل النصية أو البريد الإلكتروني أو تطبيق المحادثة.
كشف الحساب أو إشعار التحويل أو إشعارات البطاقة.
تفاصيل الجهة المستفيدة أو رقم العملية إن ظهر.
سجل المكالمات إذا تبع الرابط اتصال هاتفي منتحل.
أي إفادة بنكية أو اعتراض قُدِّم بعد الواقعة.
وفي بعض الأحيان يكون من المفيد أيضاً الاحتفاظ بنسخة من عنوان الموقع أو الرابط كما هو، لأن مجرد صورة الصفحة دون الرابط قد لا تكفي لكشف آلية الاحتيال.
هل استرداد المبلغ ممكن؟
إمكان استرداد المبلغ يرتبط بعدة أمور: سرعة التبليغ، وطبيعة وسيلة الدفع، وتوقيت التحويل، وإمكانية تتبع المسار، ووضوح بيانات المستفيد، ونتيجة المراجعة البنكية. لذلك نرفض الخطاب الذي يعد الضحايا باسترجاع المال في كل الأحوال، كما نرفض في المقابل خطاب اليأس. الواقع العملي يقع بينهما: هناك ملفات تكون فرص الاسترداد فيها جيدة، وملفات تكون صعبة، لكن في جميع الأحوال يبقى التبليغ المنظم أفضل من ترك الواقعة تمر من دون أثر.وفي حال كان الاحتيال جزءاً من مشروع استثماري مزيف أو منصة تداول وهمية، فقد تتقاطع وقائعك مع ما ورد في الاحتيال في منصات التداول بالكويت: البلاغ وتتبع الأموال، لأن الروابط الوهمية قد تكون مجرد المدخل الأول إلى جريمة استيلاء أوسع.
الأخطاء التي تضعف الملف
حذف الرسالة أو الرابط فوراً بعد اكتشاف الخداع.
إعادة ضبط الهاتف أو حذف سجل التصفح قبل حفظ الصور والبيانات.
التأخر في إبلاغ البنك أو الجهة القانونية المختصة.
إكمال التواصل مع المحتال وإعطاؤه معلومات إضافية بدافع الخوف.
تقديم رواية عامة غير مدعومة بتسلسل زمني أو مستندات.
إلى جانب البلاغ الجزائي قد تثار مطالبات مدنية أو تعويضية بحسب هوية الأطراف والأدلة القائمة. لكن هذه المسألة لا يمكن فصلها عن وقائع كل حالة: هل عُرف الفاعل؟ هل وُجد مستفيد محدد؟ هل هناك خطأ أو تقصير يمكن إثباته؟ لذلك يُدرس هذا الجانب حالةً بحالة، ولا يصح افتراضه تلقائياً في كل ملف.
صورة توضيحية لاحقة بالمقال
بنك الكويت المركزي يحذر من الرسائل الإلكترونية المنسوبة إليه ويدعو إلى التحقق من مصدرها، كما يخصص قنوات للإبلاغ عن الرسائل المشبوهة والأنشطة المالية غير المرخصة. هذه المصادر الرسمية تكمل البلاغ القانوني ولا تستبدل الاتصال الفوري بالبنك الذي توجد لديه العملية محل النزاع.
كيف يساعدك مكتب المحامي محمد الحميدي؟
نبدأ عادة بقراءة فنية-قانونية للوقائع والمستندات، ثم نفرز الأدلة، ونحدد المسار المناسب: هل الأولوية لتثبيت الاعتراض البنكي؟ هل هناك دلائل احتيال رقمي واضحة؟ هل من الأفضل صياغة البلاغ على نحو يركز على الرابط، أم على التحويل، أم على الاتصال الانتحالي المرافق؟ هذا الترتيب مهم لأنه يجعل الملف أكثر تماسكاً ويمنح المتضرر رؤية أوضح لما يمكن فعله.كما نؤكد دائماً أن المعلومات الواردة هنا معلومات عامة، وأن النتيجة النهائية لأي مطالبة أو بلاغ تعتمد على الظروف الخاصة بالواقعة والأدلة المتاحة وتقدير الجهات المختصة. وإذا كنت تحتاج إلى تقييم أولي للمراسلات أو كشف الحساب أو طريقة إعداد البلاغ، يمكنك التواصل مع مكتب المحامي محمد الحميدي لترتيب استشارة مناسبة.
خلاصة
الاحتيال البنكي عبر الروابط الوهمية جريمة سريعة الأثر، لكن مواجهتها تبدأ بخطوات بسيطة وحاسمة: وقف الضرر، حفظ الرسائل والروابط، استخراج كشف الحساب، ثم تقديم البلاغ بصورة منظمة. لا تجعل الخجل أو الارتباك يدفعانك إلى حذف الدليل أو تأخير الإجراء. فالتحرك المبكر قد يحدث فرقاً مهماً في التتبع والاسترداد وبناء الملف القانوني على أسس سليمة.
متى يكون التحرك القانوني أكثر فاعلية؟
يكون التحرك القانوني أكثر فاعلية كلما كان الفاصل الزمني قصيراً بين لحظة اكتشاف الاحتيال ولحظة تجميع المستندات وبدء الإجراءات. فالملفات الرقمية بطبيعتها سريعة التغير: قد يختفي الرابط، أو تُغلق الصفحة، أو يتبدل رقم التواصل، أو تنتقل الأموال إلى حسابات أخرى. وفي المقابل، عندما يحتفظ المتضرر بالرابط والرسالة وصور الشاشة وكشف الحساب ويبدأ فوراً في ترتيبها، فإنه يمنح ملفه فرصة أفضل للفحص والتتبع. لذلك لا نبالغ عندما نقول إن الساعات الأولى بعد اكتشاف الاحتيال تكون في كثير من الأحيان الأهم من الناحية العملية، لأنها الفترة التي لا تزال فيها البيانات حديثة والمسار المالي قابلاً للقراءة بشكل أوضح.كذلك تظهر فاعلية التحرك القانوني عندما يكون للضحية تصور صحيح عن حدود ما يجب عليه فعله. فبعض المتضررين ينشغلون بمحاولة استدراج المحتال أو التفاوض معه، بينما تكون الأولوية الحقيقية لحفظ الأدلة وإيقاف الضرر ومراجعة البنك وترتيب البلاغ. كما أن البعض يتسرع في وصف الجريمة بطريقة غير دقيقة، فيذكر مثلاً أنها “اختراق تام للحساب” بينما الثابت من الوقائع حتى تلك اللحظة هو أنه دخل على رابط مزيف وأدخل بياناته. الدقة هنا ليست مسألة شكلية؛ بل هي ما يسمح ببناء ملف منضبط ومقنع.
أسئلة عملية بعد الوقوع في رابط وهمي
هل يكفي تصوير الرسالة فقط؟ الأفضل تصوير الرسالة والرابط والصفحة وما ترتب عليها من خصم أو تحويل أو طلب رمز تحقق، لأن كل جزء يكمل الآخر. هل أفيد جهة التحقيق إذا تذكرت التفاصيل لاحقاً؟ نعم، لكن الأفضل أن تكتب تسلسلاً زمنياً من البداية حتى لا تتفرق الوقائع. هل يفيد تغيير كلمة المرور وحده؟ تغيير البيانات خطوة مهمة أحياناً، لكنه لا يغني عن إيقاف الوسيلة المتأثرة ومراجعة البنك وجمع الأدلة. وإذا كان الرابط قد اختفى؟ تبقى صور الشاشة وسجل الرسائل وكشف الحساب وسجل التصفح أدوات مهمة جداً في إعادة بناء المشهد وإثبات الواقعة.
لماذا يختلف هذا النوع من القضايا عن غيره؟
السبب الرئيسي أن الجريمة هنا لا تقتصر على فعل واحد ظاهر، بل تمتد عبر أكثر من طبقة: طبقة انتحال الصفة، وطبقة جمع البيانات، وطبقة تنفيذ التحويل أو العملية البنكية، وأحياناً طبقة إخفاء الأثر عبر وسطاء أو حسابات متعددة. لهذا فإن تقييم الملف يحتاج إلى ربط الوقائع ببعضها لا إلى النظر لكل رسالة أو عملية بمعزل عن الأخرى. وعندما يتم هذا الربط بشكل صحيح يصبح من الأسهل فهم كيف بدأ الاحتيال، وكيف تطور، وما الذي ينبغي التركيز عليه عند ترتيب البلاغ أو متابعة الاسترداد.ومن الناحية العملية، فإن هذا الاختلاف يفسر لماذا نؤكد على جمع أكثر من نوع من الأدلة: الدليل الرقمي، والدليل البنكي، والدليل الزمني، وأحياناً الدليل السلوكي الذي يظهر أسلوب الضغط أو الخداع الذي مورس على الضحية. فكل عنصر من هذه العناصر يضيف طبقة تفسيرية تساعد في بناء تصور أدق للواقعة، وتقلل من احتمال اختزالها في مجرد “تحويل قام به العميل” دون النظر إلى الظروف الاحتيالية التي سبقته وأحاطت به.
إذا كان الخداع مرتبطًا بمنصة استثمار أو تداول لا بمجرد رابط ينتحل البنك: راجع الاحتيال في منصات التداول بالكويت 2026 لمعرفة الفرق بين الخسارة الاستثمارية والاحتيال، وكيفية التحقق من الترخيص وحفظ بيانات المستفيدين والتحويلات قبل البلاغ.
متى يكون البريد المخترق هو بداية الاحتيال البنكي؟
في بعض الشركات لا يبدأ الاحتيال برسالة نصية إلى العميل، بل باختراق بريد موظف مالي أو مدير ثم مراقبة المراسلات وإرسال تعليمات دفع تبدو صحيحة. هنا يجب ربط واقعة الاحتيال البنكي بملف اختراق البريد الإلكتروني للشركة في الكويت وحماية الأدلة، لأن رؤوس الرسائل وسجلات الدخول وقواعد التحويل التلقائي قد تكون بنفس أهمية كشف الحساب وإيصال الحوالة.
إذا كان المحتال قد سيطر على وسيلة تواصل حقيقية ثم أرسل منها طلب تحويل، فلا يكفي تصوير رسالة الدفع وحدها. احتفظ أيضًا بما يثبت أن الحساب أو البريد كان خارج سيطرة صاحبه في ذلك الوقت، لأن ذلك يساعد على تفسير سبب ثقة الموظف أو العميل بالتعليمات ويمنع اختزال الواقعة في مجرد «تحويل اختياري» منفصل عن أسلوب الخداع.
5/5 - (3 أصوات)
مجموعة الوجيز للمحاماة
تحت قيادة المحامي محمد الحميدي، المصنف كأحد أفضل المحامين في الكويت، تقدم مجموعة الوجيز للمحاماة محتوى قانونياً متخصصاً يلامس احتياجات الشارع الكويتي. نختص بتبسيط الإجراءات القانونية المعقدة وتقديم استشارات استباقية عبر مقالاتنا. ثقتكم هي محركنا، وخبرتنا هي حصنكم القانوني المنيع في مواجهة التحديات القضائية.
8 تعليقات
[…] […]
[…] تدخل كذلك المادة 3/5 الخاصة بالاحتيال الإلكتروني؛ راجع الاحتيال البنكي عبر الروابط والرسائل الوهمية. ولترتيب البلاغ والأدلة راجع صيغة شكوى جرائم […]
[…] الإلكتروني للشركة إذا كان البريد هو نقطة الدخول، وإلى الاحتيال البنكي عبر الروابط الوهمية إذا تحول التسريب أو الانتحال إلى استيلاء […]
[…] الملف من مجرد اختراق حساب إلى احتيال مالي محتمل. راجع الاحتيال البنكي عبر الروابط الوهمية في الكويت لمعرفة ما يجب حفظه من الرابط والرسالة وإشعار الخصم […]
[…] جاء بعد رابط مزيف أو انتحال صفة بنك، فانتقل إلى مسار الاحتيال البنكي عبر الروابط الوهمية في الكويت؛ أما إذا كانت العملية ببطاقة لم تعتمدها فراجع استخدام […]
[…] أو رابط مزيف ثم ترتب عليها تحويل أو كشف بيانات، فراجع الاحتيال البنكي عبر الروابط الوهمية في الكويت؛ فهذه الصفحة متخصصة في المادة 3/5 ومسار الاعتراض البنكي […]
[…] الروابط المزيفة وانتحال البنوك راجع الاحتيال البنكي عبر الروابط الوهمية في الكويت. وإذا استُخدمت بيانات بطاقة دون إذن، راجع استخدام […]
[…] استعمال موقع أو رابط بنكي مزيف للحصول على المال، فراجع الاحتيال البنكي عبر الروابط الوهمية لأن الدليل الفني والمسار البنكي يختلفان عن النزاع […]

[…] […]
[…] تدخل كذلك المادة 3/5 الخاصة بالاحتيال الإلكتروني؛ راجع الاحتيال البنكي عبر الروابط والرسائل الوهمية. ولترتيب البلاغ والأدلة راجع صيغة شكوى جرائم […]
[…] الإلكتروني للشركة إذا كان البريد هو نقطة الدخول، وإلى الاحتيال البنكي عبر الروابط الوهمية إذا تحول التسريب أو الانتحال إلى استيلاء […]
[…] الملف من مجرد اختراق حساب إلى احتيال مالي محتمل. راجع الاحتيال البنكي عبر الروابط الوهمية في الكويت لمعرفة ما يجب حفظه من الرابط والرسالة وإشعار الخصم […]
[…] جاء بعد رابط مزيف أو انتحال صفة بنك، فانتقل إلى مسار الاحتيال البنكي عبر الروابط الوهمية في الكويت؛ أما إذا كانت العملية ببطاقة لم تعتمدها فراجع استخدام […]
[…] أو رابط مزيف ثم ترتب عليها تحويل أو كشف بيانات، فراجع الاحتيال البنكي عبر الروابط الوهمية في الكويت؛ فهذه الصفحة متخصصة في المادة 3/5 ومسار الاعتراض البنكي […]
[…] الروابط المزيفة وانتحال البنوك راجع الاحتيال البنكي عبر الروابط الوهمية في الكويت. وإذا استُخدمت بيانات بطاقة دون إذن، راجع استخدام […]
[…] استعمال موقع أو رابط بنكي مزيف للحصول على المال، فراجع الاحتيال البنكي عبر الروابط الوهمية لأن الدليل الفني والمسار البنكي يختلفان عن النزاع […]